
16 settembre 2026
1° Lgt in pensione PISTILLO Antonio
Dal 1° gennaio 2027, ai trattamenti di fine rapporto/servizio erogati ai lavoratori continuerà ad applicarsi la clausola di salvaguardia attualmente in vigore, che consente di applicare le aliquote e gli scaglioni di reddito vigenti al 31 dicembre 2006, se più favorevoli.
La clausola di salvaguardia è una particolare tutela fiscale introdotta nel 2007 per evitare che l’aumento delle aliquote IRPEF previste per lo stesso anno penalizzasse il lavoratore al momento della liquidazione del TFR/TFS.
Il trattamento di favore è stato infatti solo apparentemente abrogato dall’articolo 376 del nuovo Testo unico delle imposte sui redditi, che contiene un lunghissimo elenco di norme dell’ordinamento cancellate per ragioni di sistematicità.
È esattamente quanto accaduto alla clausola di salvaguardia sul TFR di cui molti esponenti politici di opposizione nel fine settimana hanno denunciato l’abrogazione, non accorgendosi però che la stessa non è stata affatto abrogata, bensì inserita nell’articolo 21, comma 11, del nuovo Testo unico (D. Lgs. n. 117/2026).
Il nuovo comma 11 recita: “Ai fini della determinazione dell’imposta sul reddito delle persone fisiche dovuta sui trattamenti di fine rapporto, sulle indennità equipollenti e sulle altre indennità e somme connesse alla cessazione del rapporto di lavoro, di cui all’articolo 19, comma 1, lettera a), si applicano, se più favorevoli, le aliquote e gli scaglioni di reddito vigenti al 31 dicembre 2006”.
Si sgonfia quindi la polemica politica che ha generato allarme nei lavoratori nell’ipotesi che il cambiamento di aliquote e fasce di reddito avrebbe potuto determinare una maggiore imposta sul TFR/TFS a decorrere dal 2027. Al momento della liquidazione del TFR/TFS continuerà quindi ad applicarsi il meccanismo di confronto tra la disciplina fiscale vigente alla cessazione del rapporto e quella che era in vigore al 31/12/2006, applicando quella più favorevole al lavoratore.
Tra l’altro, l’eventuale abrogazione della disposizione di tutela, contrariamente a quanto fatto intendere da esponenti delle opposizioni, non significava che automaticamente ogni dipendente avrebbe subito un aumento dell’imposta sul TFR/TFS.
La modifica non avrebbe comunque prodotto un impatto negativo per i TFR/TFS di dipendenti con redditi bassi, medio-bassi, medi e medio-alti; infatti, solo per le liquidazioni di importi superiori a 330 mila euro lordi la tassazione sarebbe stata più alta.
Ciò evidenzia che l’allarmismo dell’opposizione era strumentale e speculare ovvero, nella peggiore delle ipotesi, derivante da incapacità di comprendere e interpretare una norma, oltre che da un’errata valutazione degli effetti della stessa.
La clausola di salvaguardia ha spiegato la sua efficacia protettiva in questi anni anche per i trattamenti di fine servizio del personale del comparto Difesa e Sicurezza, ma la sua convenienza è venuta meno per i TFS sotto i 330 mila euro lordi per effetto della riforma fiscale del Governo Meloni.
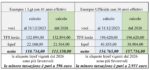
Con l’accorpamento in un unico scaglione fino a 28 mila prima e con la riduzione del secondo scaglione dal 35% al 33% dopo, il TFS risulta più favorevole con l’applicazione delle imposte sul reddito delle persone fisiche vigenti dal 2026 rispetto alla clausola di salvaguardia.
In breve, la riduzione delle tasse per lavoratori e pensionati ha prodotto benefici anche sul TFS, come dimostrato dallo specchio a seguire.
In verità, l’utilità della norma di tutela era venuta meno per le cessazioni del 2022, ma solo per i trattamenti di fine servizio sopra circa 180 mila euro lordi, mentre ha salvaguardato le liquidazioni inferiori a tale importo, come si evince dalla tabella a seguire.
Tabella che, inoltre, mostra come dal 2024, a seguito della riduzione dell’imposizione fiscale sul lavoro, la norma di protezione ha cessato di produrre effetti per importi lordi fino a circa 290 mila euro, con vantaggi economici indicati in corrispondenza del TFS lordo.
Dal 2026 la sua efficacia è venuta meno per importi lordi fino a circa 330 mila euro, con un risparmio di tasse maggiore rispetto al 2024, come mostrato nella colonna evidenziata con il colore rosa.
In sintesi, la riforma fiscale del Governo Meloni non ha prodotto solo una minore imposta erariale sul lavoro e sulle pensioni, ampliando altresì la platea dei beneficiari (cosiddetto ceto medio allargato fino ai redditi di 200 mila euro), ma ha anche determinato un incremento del TFS.