- 9 marzo 2026 1° Lgt. in pensione Antonio Pistillo
La legge di Bilancio 2026 ha rivisto le regole sulla tassazione e gestione degli affitti brevi, abbassando la soglia che obbliga l’apertura di una partita Iva che non scatta più a partire da cinque immobili, ma da tre dati in locazione nel corso dell’anno.
In precedenza era possibile gestire fino a 4 immobili in regime di locazione breve con una tassazione ordinaria ovvero godendo della cedolare secca senza essere considerati, ai soli fini fiscali e di gestione, “imprenditori”. NSM è ANCHE SU WHATSAPP
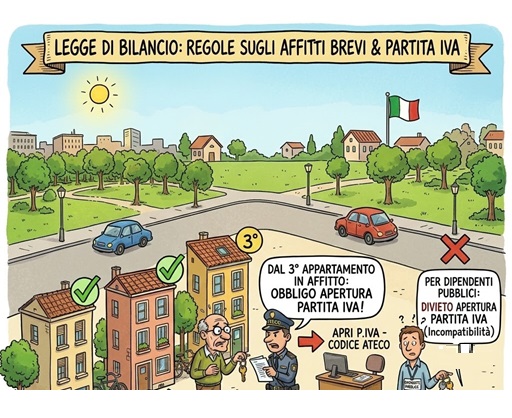
Dal 2026 la normativa sugli affitti brevi si inasprisce notevolmente, riducendo la soglia da 5° al 3° immobile locato che impone l’apertura di una partita Iva e la tenuta di una gestione contabile organizzata assoggettata a un regime fiscale e contributivo tipico delle imprese. Tale soglia si riferisce esclusivamente agli immobili locati a breve, sono, pertanto, esclusi quelli in affitto lungo o concessi in comodato d’uso gratuito
L’apertura di una partita iva comporta una maggiore tassazione in quanto è obbligatorio versare i contributi previdenziali e maggiori costi di gestione poiché va tenuta una contabilità che in termini di adempimenti è molto più complessa del solo pagamento della cedolare secca, a causa della gestione delle fatture e dell’Iva.
Il differente quadro normativo sugli affitti brevi ha un impatto anche sui lavoratori, difatti sono molte le categorie di professionisti e dipendenti che non possono esercitare un’attività imprenditoriale, è tra questi ci sono gli statali assunti a tempo pieno. La regola nella pubblica amministrazione prevede che solo i dipendenti a tempo parziale, fino al 50%, possono svolgere attività con partita Iva oltre l’orario d’ufficio, purché non contrasti con l’impiego pubblico.
Chi lavora a tempo pieno, invece, non può svolgere attività di tipo commerciale, a meno che non abbiano natura occasionale, siano esplicitamente autorizzate dall’Amministrazione e per un compenso massimo di 5 mila euro annui.
Pertanto, il dipendente pubblico assunto a tempo pieno che affitta tre o più immobili, da gennaio scorso, è a rischio di incompatibilità con lo svolgimento di attività imprenditoriali e commerciali e, di conseguenza, potrebbe essere suscettibile di sanzioni disciplinari.
Questo ultimo provvedimento del Governo è stato fortemente criticato da Giorgio Spaziani Testa, presidente di Confedilizia «Noi consideriamo sbagliata in via di principio la norma che impone la forma imprenditoriale in caso di locazione breve di più di due appartamenti perché confligge con i fondamentali del diritto civile e del diritto tributario. Ma la disposizione è anche gravemente lesiva, probabilmente in modo incostituzionale, dei diritti di tutti quei soggetti, come i dipendenti pubblici, gli avvocati e i commercialisti, che per legge non possono svolgere attività imprenditoriali».
È opportuno evidenziare che la previsione per cui l’attività si presume svolta in forma imprenditoriale può indurre a ritenere che la presunzione operi anche sul piano privatistico, ma non è così in quanto la stessa resta confinata al solo piano tributario e la sua operatività non determina, di per sé, l’acquisizione dello status di imprenditore ai fini dell’ordinamento civile.
La tabella a seguire mostra la tassazione, le regole di gestione e gli obblighi fiscali vigenti fino al 31 dicembre 2025 e quanto, invece, previsto dal 1 gennaio 2026 in materia di affitti brevi (non superiori a 30 gg.)
| affitti brevi | fino al 31 dicembre 2025 | dal 1 gennaio 2026 | ||||
| (non superiori | Aliquota
Secca |
Qualifica | Obblighi | Aliquota Secca | Qualifica | Obblighi |
| a 30 giorni) | Fiscale | Correlati | Fiscale | Correlati | ||
| 1^ abitazione | 21% | Persona | solo dichiarazione | 21% | Persona | solo dichiarazione |
| Fisica | dei redditi | Fisica | dei redditi | |||
| 2^ abitazione | 26% | Persona | solo dichiarazione | 26% | Persona | solo dichiarazione |
| Fisica | dei redditi | Fisica | dei redditi | |||
| 3^ abitazione | 26% | Persona | solo dichiarazione | |||
| Fisica | dei redditi | |||||
| 4^ abitazione | 26% | Persona | solo dichiarazione | – apertura partita Iva | ||
| Fisica | dei redditi | – contabilità ordinaria | ||||
| 5^ abitazione | – apertura partita Iva | – regime fiscale/contributivo | ||||
| – contabilità ordinaria | tipico delle imprese | |||||
| – regime fiscale/contributivo | ||||||
| tipico delle imprese | ||||||
Infine, si evidenzia che un dipendente privato ovvero un pensionato, anche della pubblica amministrazione, con l’apertura della partita Iva in conseguenza di tre o più immobili locati per affitti brevi deve presentare il Modello Redditi Persone Fisiche (ex Unico) e non il 730, dichiarando i redditi da lavoro dipendente e quelli in forma imprenditoriale.
Per quest’ultimi è possibile aderire al regime forfettario se il reddito da lavoro dipendente o da pensione dell’anno precedente non è superiore a 35 mila euro. Tale limite è stato prorogato anche per quest’anno, ma, non essendo la norma strutturale, oltre il 2026, in assenza di ulteriore proroga, tale soglia torna ad essere di 30 mila euro come previsto dall’art. 1, comma 57, lettera d-ter, della legge n. 190/214.